※本記事には広告を含みます。
個人事業主として開業すると、仕入れや広告費、通信費、交通費、消耗品費、Webサービス利用料など、さまざまな事業経費が発生します。
「個人で使っているクレジットカードをそのまま使ってもいい?」
「事業用のクレジットカードは必要?」
「個人事業主にはどのカードがおすすめ?」
このように悩んでいる方も多いのではないでしょうか。
個人事業主は、必ずしも事業専用のクレジットカードを作らなければならないわけではありません。
しかし、事業用と個人用のクレジットカードを分けておくと、経費管理や確定申告がしやすくなり、事業のお金の流れも把握しやすくなります。
さらに、事業用の銀行口座や会計ソフトと組み合わせれば、日々の経理作業を効率化できる可能性があります。
この記事では、個人事業主がクレジットカードを事業用に分けるメリット・デメリット、選び方、おすすめのビジネスカード、経費管理のポイントまでわかりやすく解説します。
これから開業する方や、個人用カードと事業用カードが混在して経費管理に困っている方は、ぜひ参考にしてください。
個人事業主はクレジットカードを事業用と個人用に分けるべき?
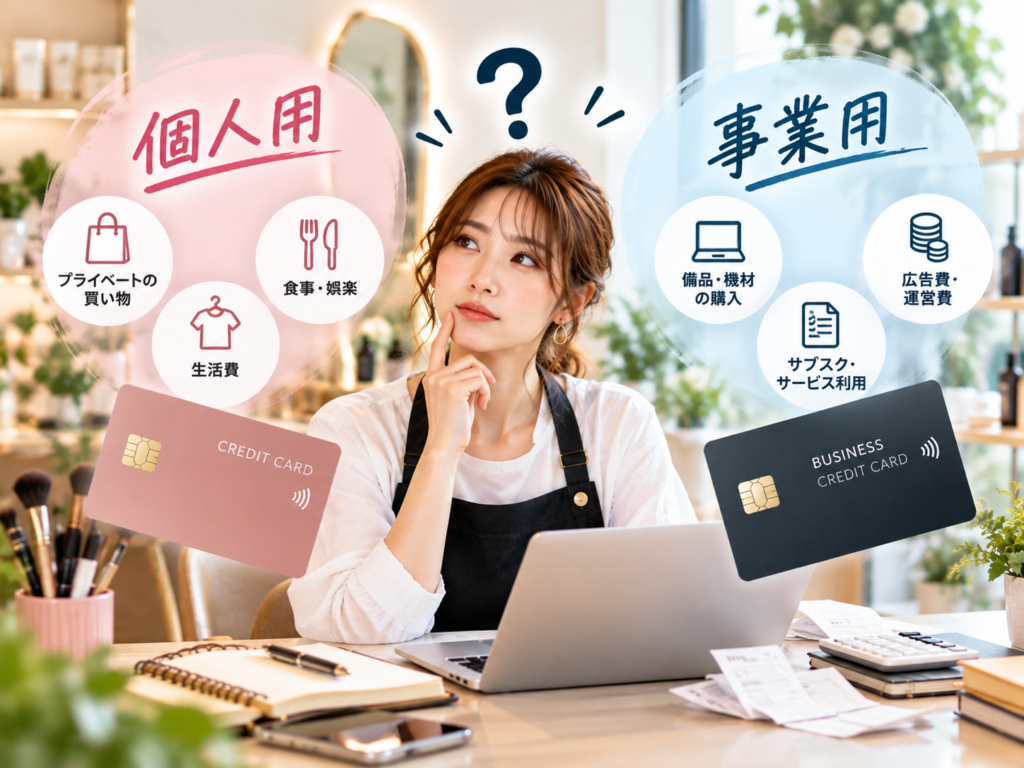
結論からいうと、個人事業主はクレジットカードを事業用と個人用に分けておくのがおすすめです。
個人事業主の場合、個人用クレジットカードで事業経費を支払うこと自体はできます。
重要なのは「どのカードで支払ったか」だけではなく、その支出が事業に必要なものなのかどうかです。
ただし、個人用カードで事業経費を支払っていると、カード明細にプライベートの買い物と事業経費が混在します。
事業専用カードを用意して、
- 事業の支払い→事業用カード
- プライベートの支払い→個人用カード
と分けておけば、経費の確認や記帳がしやすくなります。
事業規模が大きくなるほど取引数も増えるため、早い段階から分けておくと後から整理する負担も抑えられます。
個人事業主が事業用クレジットカードを持つメリット
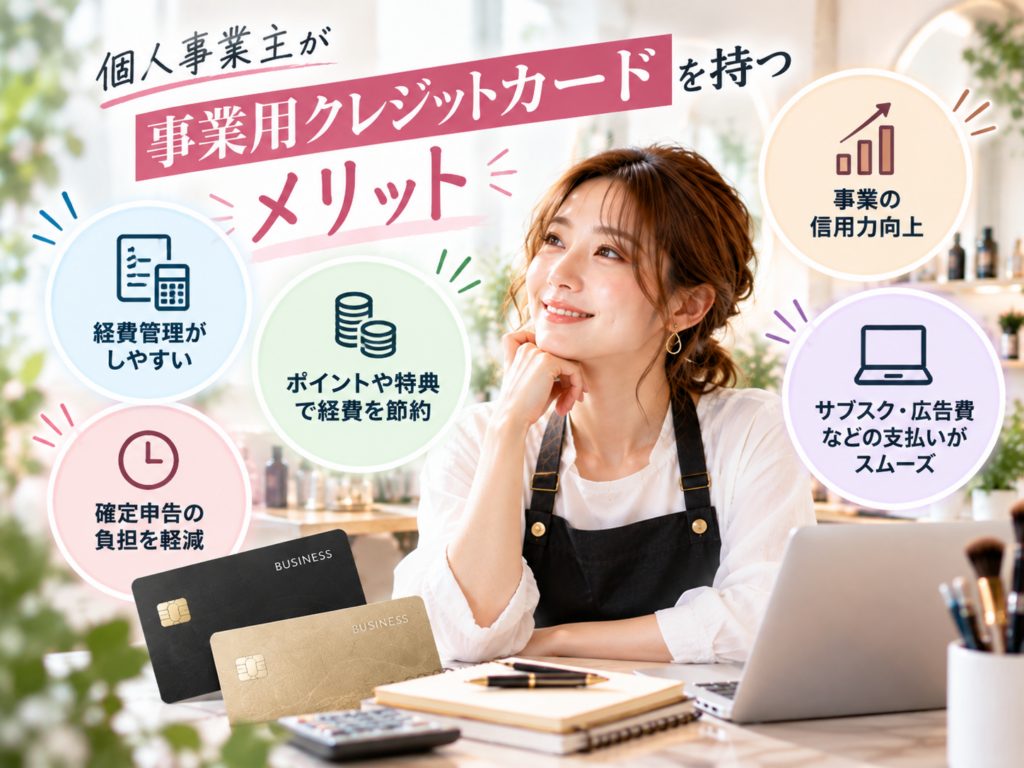
個人事業主が事業用クレジットカードを持つと、プライベートの支払いと事業経費を分けやすくなります。経費管理や確定申告の負担軽減にもつながるため、主なメリットを確認していきましょう。
経費とプライベートの支払いを分けやすい
事業用カードを持つ大きなメリットが、事業経費と私用の支払いを区別しやすくなることです。
広告費、サーバー代、仕入れ、備品、交通費などを事業用カードへ集約すれば、利用明細から事業関連の支払いを確認しやすくなります。
個人用カードと共用している場合のように、一つひとつ「経費か私用か」を確認する手間も減らせます。
確定申告の経費管理がしやすくなる
個人事業主は、日々の取引を記帳し、必要な帳簿や書類を保存する必要があります。
事業関連の決済を1枚のカードへまとめておけば、確定申告に向けて支出を整理するときにも確認しやすくなります。
特に取引数が増えてきた個人事業主ほど、事業用と個人用を分けるメリットを感じやすいでしょう。
会計ソフトと連携しやすい
クレジットカードと対応するクラウド会計ソフトを連携すれば、カード利用データを取り込める場合があります。
「毎月の経理に時間がかかる」
「確定申告前にまとめて処理している」
という方にとって、入力作業を減らす手段のひとつになります。
ただし、自動で取り込まれた取引がすべて経費になるわけではありません。
取引内容や勘定科目を確認して処理することが大切です。
キャッシュフローを管理しやすい
クレジットカードは、カードを利用した日と銀行口座から代金が引き落とされる日が異なります。
支払いまで一定期間があるため、事業資金の管理にも活用できます。
ただし、支払いがなくなるわけではありません。
利用額と引き落とし予定額を把握し、無理のない範囲で利用しましょう。
事業経費の支払いでポイントを貯められる
カードによっては、事業経費の支払いでもポイントを貯められます。
広告費や通信費、消耗品費、交通費、サーバー・クラウドサービスなど、毎月発生する支払いをカードへ集約すれば、ポイントを貯めやすくなります。
ポイント還元率や対象となる利用先はカードによって異なるため、申込前に条件を確認しましょう。
個人事業主が事業用クレジットカードを持つデメリット
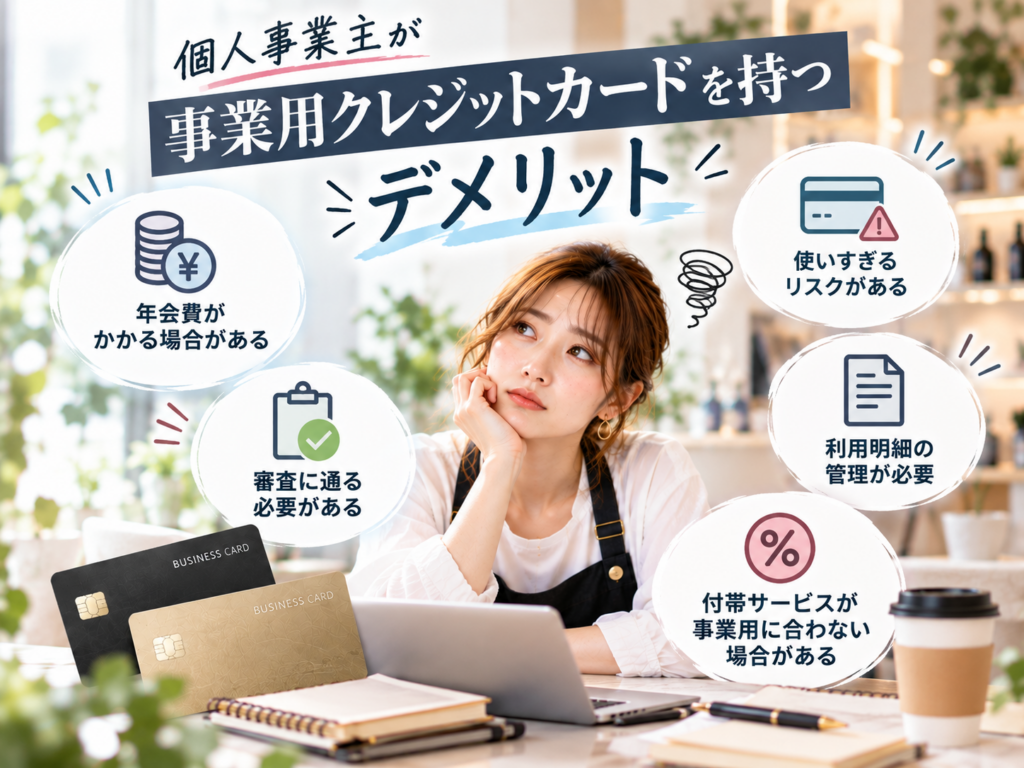
事業用カードにはメリットがある一方で、注意点もあります。
主なデメリットは次のとおりです。
- 年会費が必要なカードもある
- カード払いによって支出が増える可能性がある
- すべての支払いがポイント対象になるとは限らない
- 利用可能枠やサービス内容がカードによって異なる
- 申し込みには審査がある
高機能なカードが必ずしも自分に合っているとは限りません。
開業したばかりでカード決済額が少ない場合は、年会費無料のビジネスカードから比較するのもひとつの方法です。
個人事業主向けクレジットカードの選び方
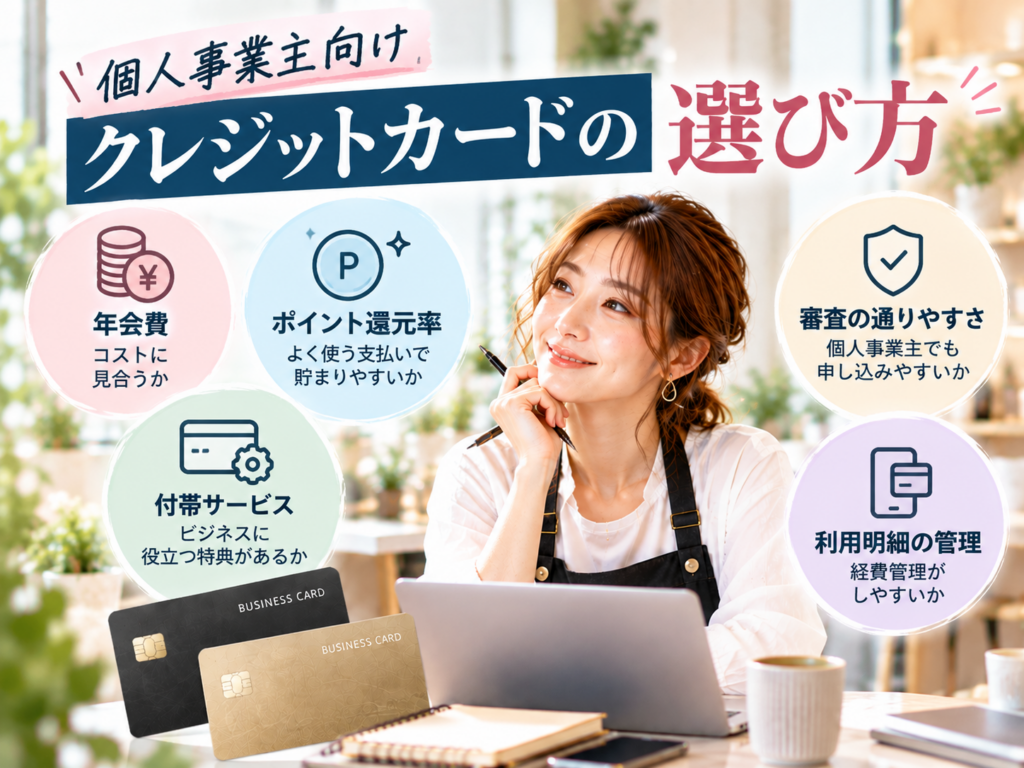
個人事業主向けのクレジットカードは、年会費やポイント還元率だけで選ぶのではなく、経費管理のしやすさや利用可能枠、追加カードなども比較することが大切です。事業規模や毎月の支払額に合わせて、自分にとって使いやすいカードを選びましょう。
年会費で選ぶ
最初に確認したいのが年会費です。
開業直後は固定費をできるだけ抑えたい方も多いため、年会費無料のビジネスカードは有力な選択肢になります。
一方、有料カードでも付帯サービスなどを十分活用できるのであれば、年会費以上のメリットを得られる可能性があります。
年間利用額とサービス内容を合わせて比較しましょう。
ポイント還元で選ぶ
毎月の広告費や仕入れなどカード決済額が大きい事業者は、ポイント還元も確認しておきたいポイントです。
通常のポイント還元だけでなく、
- 還元率アップの条件
- ポイント対象外となる利用
- ポイントの使い道
- 有効期限
なども確認しましょう。
経費管理のしやすさで選ぶ
経費管理を目的として事業用カードを作る場合は、利用明細の確認方法や会計ソフトとの連携性も重要です。
日常的な事業支出を1枚へ集約できれば、複数のカード明細を確認する手間を減らせます。
利用可能枠で選ぶ
仕入れや広告費などで毎月まとまった支払いが発生する場合は、利用可能枠も確認しましょう。
実際の利用可能枠は審査などによって決まる場合があります。
毎月どれくらい事業経費をカードで支払うのかを確認したうえで比較することが大切です。
追加カード・ETCカードで選ぶ
従業員がいる場合は追加カードの発行条件も確認しましょう。
スタッフによる立替払いを減らして、事業用カードへ経費をまとめられる可能性があります。
営業や配送などで車を利用する場合は、ETCカードについても確認しておくとよいでしょう。
個人事業主がクレジットカードを選ぶときに確認したい審査・申込条件
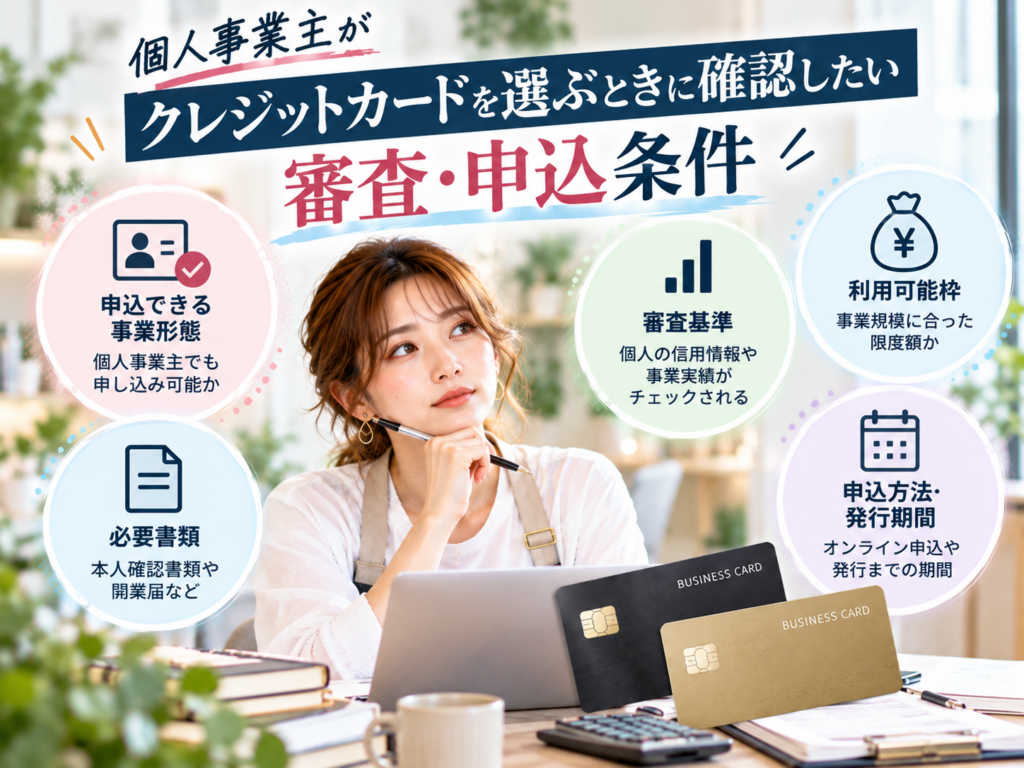
個人事業主向けクレジットカードを選ぶときは、年会費やポイントだけでなく、申込対象や必要書類などの条件も確認しておきましょう。
「個人事業主向け」と書かれていても、申込条件はカードによって異なります。
個人事業主が申込対象になっているか確認する
法人カード・ビジネスカードには、法人代表者だけでなく個人事業主も申し込める商品があります。
一方、カードによって対象者や年齢などの条件は異なります。
気になるカードを見つけたら、まず個人事業主が申込対象に含まれているか確認しましょう。
必要書類を確認する
カードによっては本人確認書類を中心に申し込めるものもあれば、別途書類が必要になる場合もあります。
特に開業したばかりの場合は、
- 決算書が必要か
- 確定申告書が必要か
- 登記簿謄本が必要か
- 本人確認書類以外に何が必要か
などを確認しておくと申し込みを進めやすくなります。
開業前・開業直後でも申し込めるか確認する
これから開業する方は、開業前から申し込めるのか、開業後でなければならないのかも確認しておきたいポイントです。
開業直後はまだ決算実績がないため、必要書類や申込条件がシンプルなカードを比較する方法もあります。
ただし、申込条件を満たしていてもカード発行を保証するものではありません。
各カード会社所定の審査が行われるため、「審査に通りやすい」といった情報だけでカードを選ばないようにしましょう。
個人事業主におすすめのクレジットカードを比較
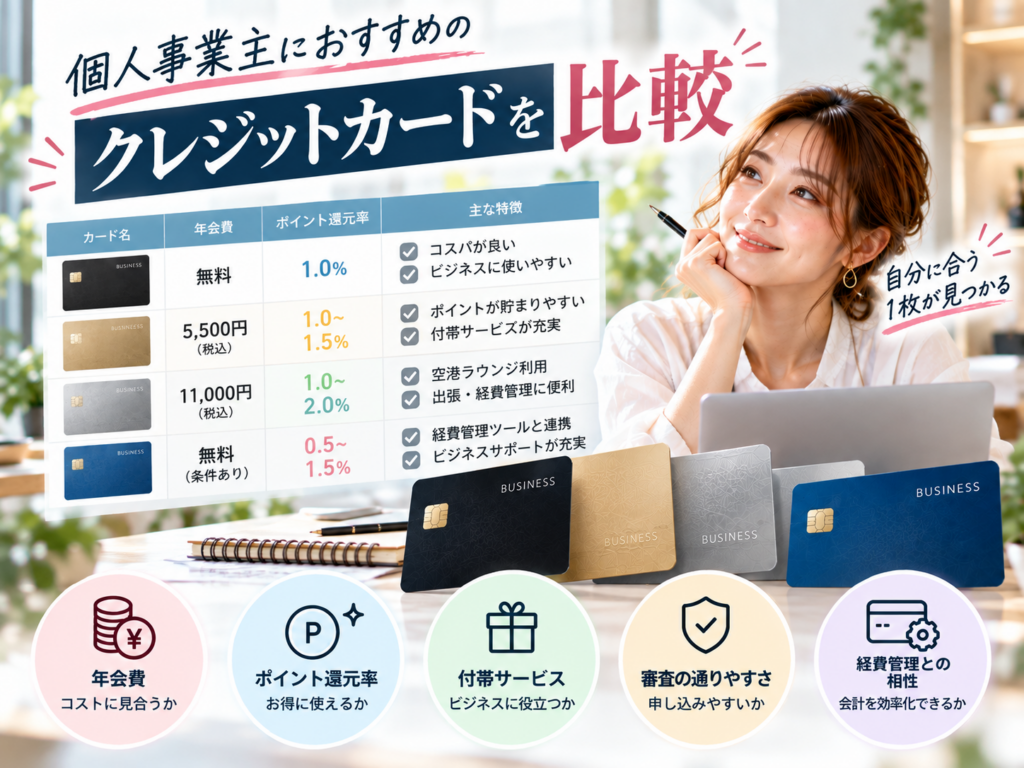
個人事業主が事業用として検討しやすいビジネスカードを比較します。
| カード | 年会費 | 特徴 | 向いている人 |
|---|---|---|---|
| 三井住友カード ビジネスオーナーズ | 永年無料 | 個人事業主にも対応 | 初めて事業用カードを作る方 |
| セゾンコバルト・ビジネス・アメリカン・エキスプレス®・カード | 無料 | ビジネス向けサービスも用意 | ビジネス利用を重視する方 |
| FASIOビジネスカード | 永年無料 | 追加カードにも対応 | 経費決済をまとめたい方 |
※サービス内容・年会費・申込条件等は変更される場合があります。申込前に公式サイトで最新情報をご確認ください。
三井住友カード ビジネスオーナーズ|初めての事業用カードにも
三井住友カード ビジネスオーナーズは、法人代表者・個人事業主を対象としたビジネスカードです。
一般カードは年会費永年無料のため、固定費を抑えて事業用カードを持ちたい個人事業主にも比較しやすいでしょう。
初めて事業用カードを作る方や、プライベートと事業経費を分けたい方の比較候補になります。
こんな個人事業主におすすめ
- 年会費を抑えたい
- 初めてビジネスカードを作る
- 事業用と個人用を分けたい
セゾンコバルト・ビジネス・アメリカン・エキスプレス®・カード|ビジネス利用を重視する方に
セゾンコバルト・ビジネス・アメリカン・エキスプレス®・カードは、個人事業主やフリーランスも検討できるビジネスカードです。
年会費無料で利用でき、ビジネス関連のサービスや優待も用意されています。
Webサービスやクラウドサービスなどを利用する機会が多い個人事業主は、特典内容まで比較するとよいでしょう。
こんな個人事業主におすすめ
- 年会費無料で持ちたい
- フリーランス・個人事業主
- ビジネス向けサービスも比較したい
FASIOビジネスカード|経費決済をまとめたい方に
FASIOビジネスカードは、事業費決済に利用できるビジネスカードです。
スタンダードカードは年会費永年無料で、追加カードにも対応しています。
自分だけでなくスタッフが使用するカードも用意したい場合など、事業経費をまとめて管理したい方の比較候補になります。
こんな個人事業主におすすめ
- 年会費を抑えたい
- 経費決済をまとめたい
- 追加カードも利用したい
個人事業主向けクレジットカード3枚を目的別に比較
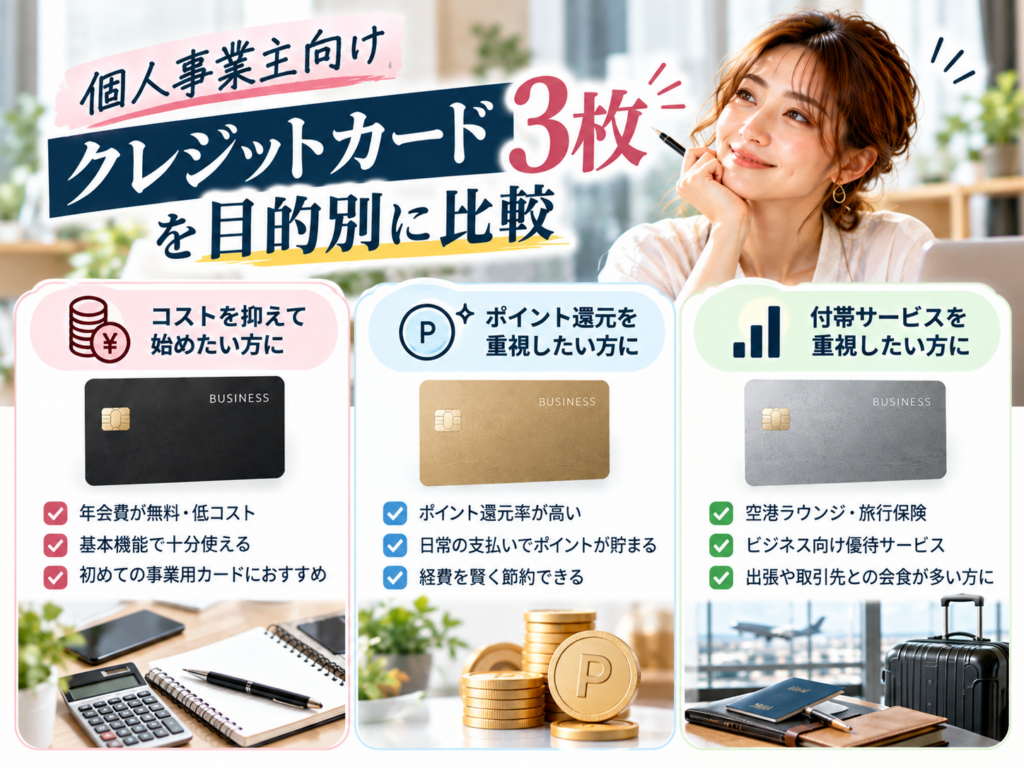
3枚とも年会費を抑えて持てるため、「結局どれを選べばいい?」と迷う方もいるでしょう。
そんなときは、カードを作る目的から比較すると選びやすくなります。
| 目的 | 比較したいカード |
|---|---|
| 初めて事業用カードを作りたい | 三井住友カード ビジネスオーナーズ |
| ビジネス向けサービスも重視したい | セゾンコバルト |
| 経費決済や追加カードも重視したい | FASIOビジネスカード |
初めて事業用カードを作るなら
初めて個人用と事業用を分けるなら、三井住友カード ビジネスオーナーズが比較候補です。
年会費永年無料なので、「まずは事業専用カードを1枚作って経費をまとめたい」という方にも検討しやすいでしょう。
ビジネス向けサービスも比較するなら
カード決済だけでなく、ビジネス向けサービスや優待も比較したい場合は、セゾンコバルトをチェックしてみましょう。
特にWebサービスなどを利用する機会が多い個人事業主は、現在提供されている優待内容を確認したうえで比較するのがおすすめです。
経費決済や追加カードを重視するなら
スタッフがいる事業者や、複数人で事業経費を決済したい場合は、FASIOビジネスカードも比較候補です。
追加カードの発行条件を確認し、従業員による立替払いを減らしたい場合などに検討するとよいでしょう。
どのカードが合うかは、事業規模やカードの使い方によって異なります。
「人気だから」という理由だけではなく、自分が事業用カードに何を求めているのかを明確にして選ぶことが大切です。
個人事業主は事業用と個人用どちらのクレジットカードを使う?
個人用カードを事業で利用することもできますが、長期的な経費管理を考えるなら事業専用カードを用意する方法がおすすめです。
特に、
- 毎月の経費が増えてきた
- 確定申告時の仕分けが大変
- 会計ソフトを利用している
- 広告費や仕入れをカード払いしている
- 従業員の立替精算が発生している
という場合は、事業用カードへ分けるメリットが大きくなります。
個人事業主のクレジットカードは事業用口座とセットで分けるべき?
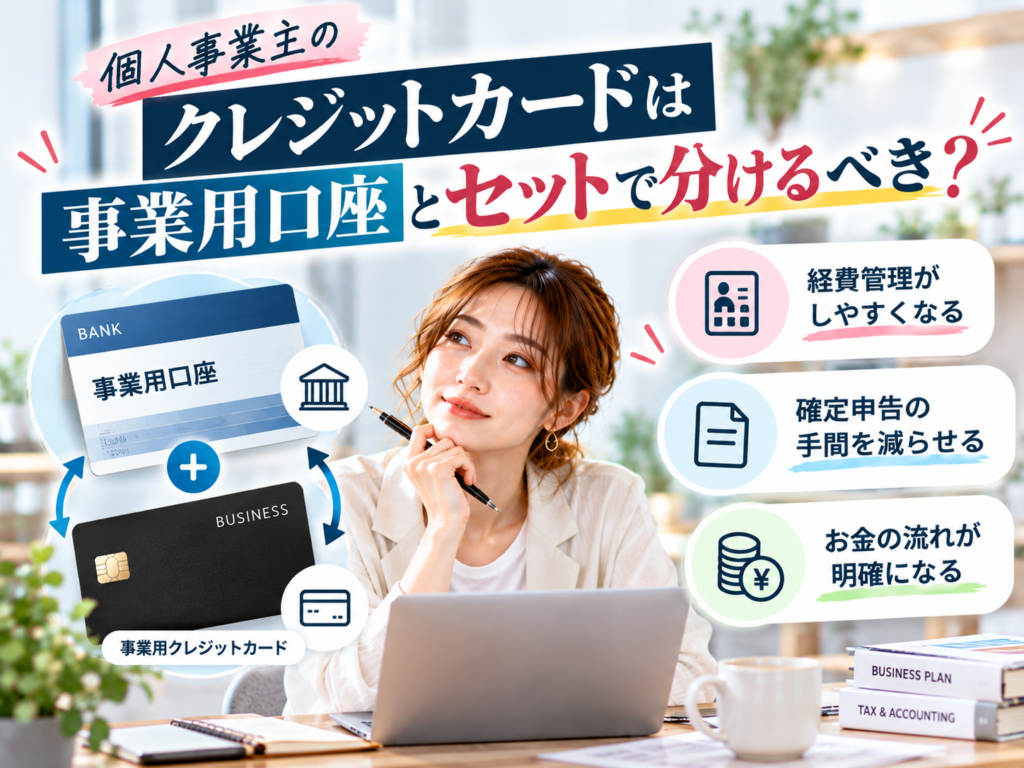
クレジットカードを事業用と個人用に分けるのであれば、引き落とし口座も事業用として分けておくと、さらにお金の流れを管理しやすくなります。
例えば、
売上→事業用口座
経費→事業用クレジットカード
カード代金→事業用口座から引き落とし
という流れに統一します。
こうしておけば、事業に関係する入出金を確認しやすくなります。
事業用口座とカードを分けるメリット
事業用口座とクレジットカードをまとめて分けることで、
- 事業の入出金を把握しやすい
- 私用の支払いが混在しにくい
- クレジットカードの引き落としを確認しやすい
- 会計ソフトへ連携する口座・カードを整理しやすい
- 確定申告に向けた経理作業を進めやすい
といったメリットがあります。
事業専用カードだけ作っても、引き落とし先が日常生活で使っている口座なら、事業とプライベートのお金が同じ口座で動くことになります。
経費管理をシンプルにしたいなら、「事業用カード+事業用口座」までセットで分けることを検討してみましょう。
個人事業主のクレジットカードはいつ作る?
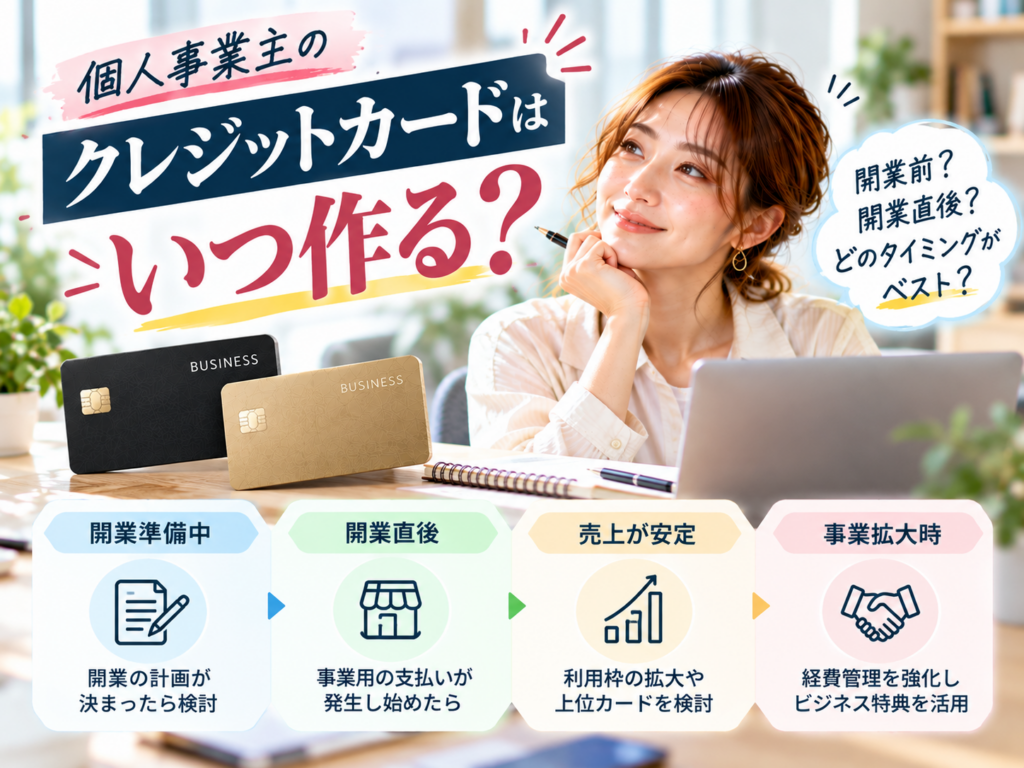
事業用カードを作るタイミングに一律の正解はありませんが、開業準備から事業の支払いが増える前に検討すると管理しやすくなります。
開業すると、
- Webサイト・サーバー
- 広告費
- 備品・消耗品
- 仕入れ
- クラウドサービス
- 通信費
などの支払いが発生します。
これらを最初から事業用カードへまとめておけば、後からプライベートの支払いと分け直す手間を減らせます。
ただし、開業前に申し込めるかなどの条件はカードによって異なります。
申し込み前に最新の申込条件を確認してください。
個人事業主のクレジットカード名義は屋号にできる?
カードの名義や表示方法はカード会社によって異なります。
個人事業主だからといって、必ず屋号だけの名義でカードを発行できるわけではありません。
屋号付きカードや屋号付き口座を利用したい場合は、
- カード名義
- カード券面への屋号表示
- 引き落とし可能な銀行口座名義
をそれぞれ確認しておきましょう。
個人事業主はクレジットカードを複数持つべき?
必ず複数枚持つ必要はありません。
まずはメインの事業用カードを1枚決め、経費を集約する方が管理しやすいでしょう。
一方、
- 利用可能枠を分散したい
- 国際ブランドを分けたい
- 経費の種類によってカードを使い分けたい
- 従業員用カードが必要
などの理由がある場合は、2枚目を検討する方法もあります。
ただし、カードを増やしすぎると明細や引き落とし日の管理が複雑になります。
経費管理を目的とするなら、必要以上に増やさないことも大切です。
個人事業主がクレジットカードで経費を支払った場合の仕訳は?
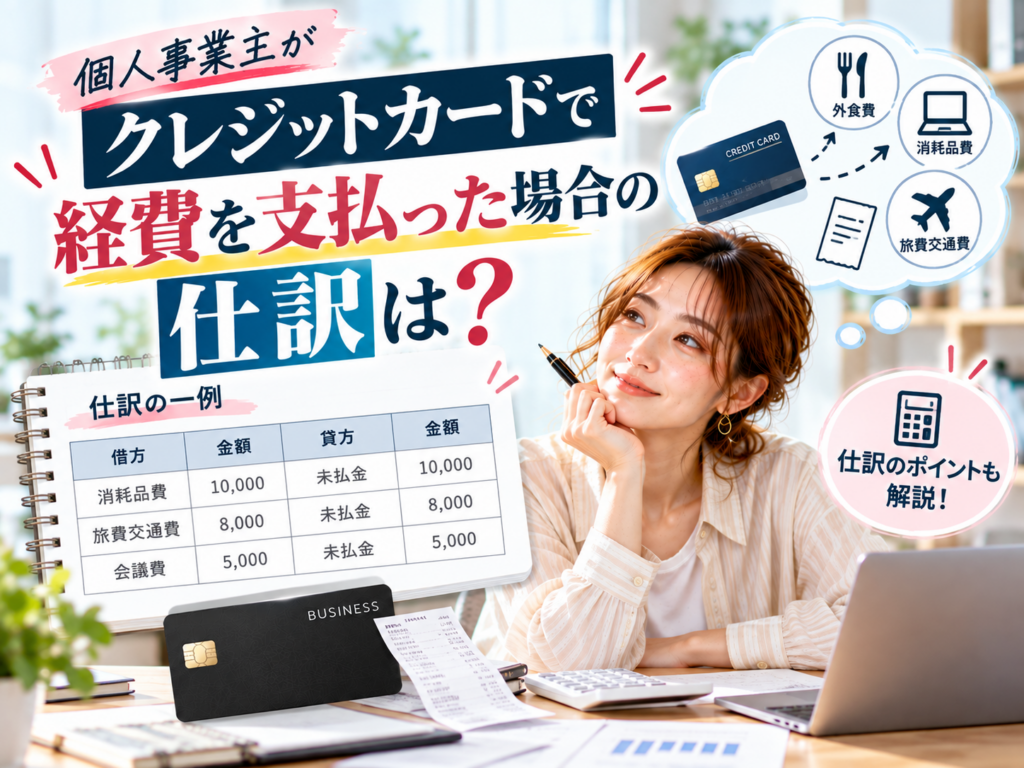
事業用クレジットカードで経費を支払った場合も、取引内容に応じて記帳します。
例えば、
事務用品→消耗品費
Web広告→広告宣伝費
業務用クラウドサービス→通信費など
といったように、実際の支出内容に応じて処理します。
カードを利用した日と銀行口座から引き落とされる日が異なるため、記帳方法について迷う場合は、利用している会計ソフトの案内や税理士などの専門家へ確認しましょう。
個人事業主がクレジットカードで経費管理するときの注意点
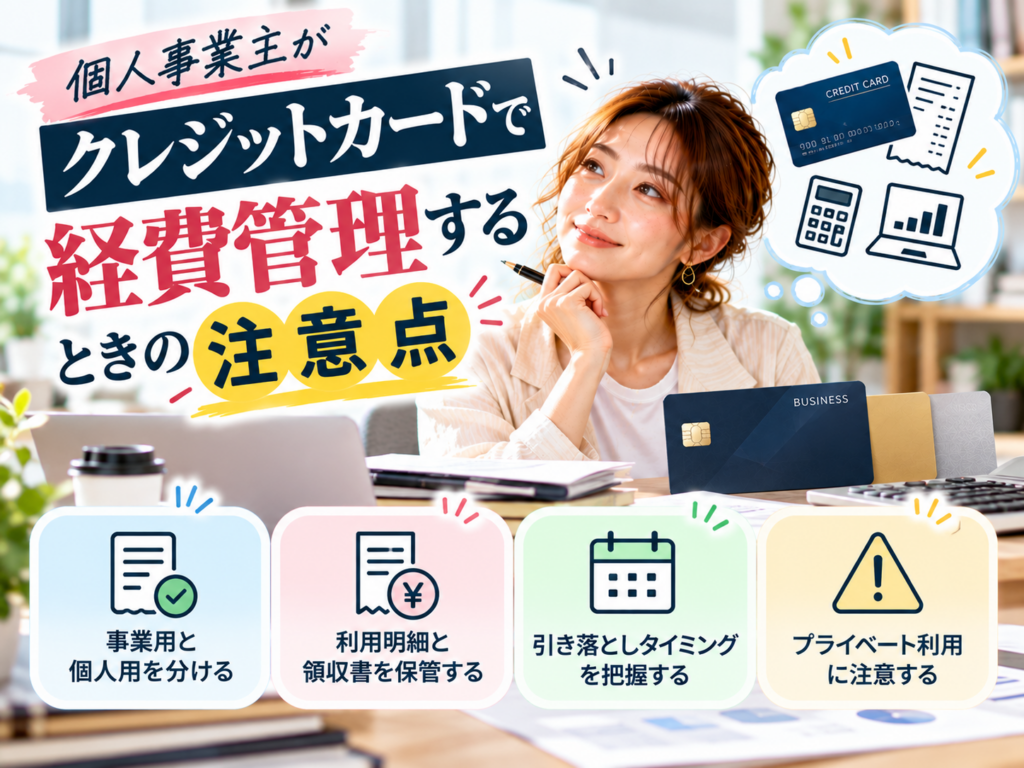
事業用カードを作っただけで経費管理が完全に自動化されるわけではありません。
日々の使い方も重要です。
私用の支払いをできるだけ混ぜない
事業専用カードを作ったら、プライベートの買い物にはできるだけ利用しないようにしましょう。
私用の支払いが増えるほど、事業経費との仕分け作業が必要になります。
「事業用カードは仕事に関する支払いだけ」とルールを決めると管理しやすくなります。
カード明細だけですべて完結すると考えない
クレジットカードの利用明細は経費確認に役立ちますが、明細だけを残しておけばよいとは限りません。
請求書・領収書・レシートなど、その取引内容を確認するために必要な書類や電子データは適切に保存しましょう。
会計ソフトへ取り込んだ取引も確認する
会計ソフトとカードを連携すると取引データを取り込める場合がありますが、登録内容が必ず正しいとは限りません。
勘定科目や取引内容を確認してから登録しましょう。
利用額と引き落とし金額を確認する
事業経費をカードへ集約すると、毎月の利用額が大きくなる場合があります。
カードの利用明細だけでなく、次回の引き落とし額や事業用口座の残高も定期的に確認しましょう。
個人事業主が事業用クレジットカードを作ったらやること
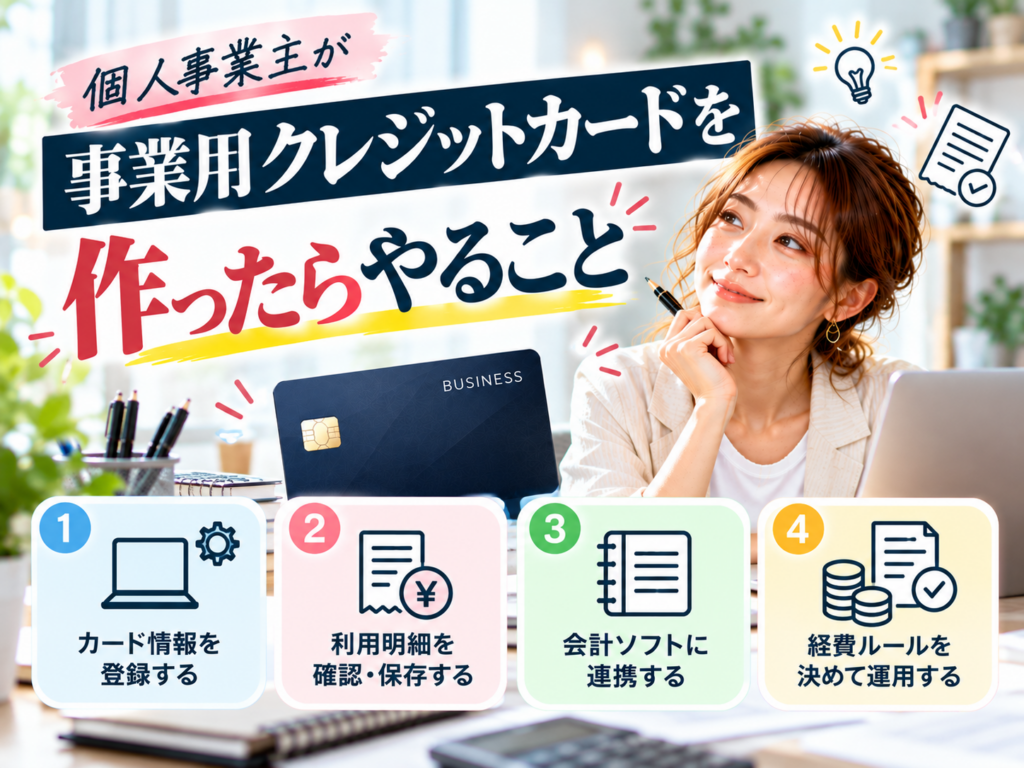
事業用カードを作ったら、その後の運用ルールも決めておきましょう。
1.引き落とし口座を確認する
まず、カード代金をどの銀行口座から支払うか確認します。
事業用口座を用意している場合は、事業関連の入出金をできるだけまとめると管理しやすくなります。
2.毎月発生する事業経費をまとめる
次に、現在支払っている事業経費を整理します。
例えば、
- 広告費
- サーバー・ドメイン
- クラウドサービス
- 通信費
- 仕入れ
- 消耗品
- 交通費
などです。
カード払いに対応している経費を事業用カードへ集約すれば、支払い履歴を確認しやすくなります。
3.会計ソフトと連携する
利用している会計ソフトがカード連携に対応している場合は、事業用カードを登録しておくと便利です。
カード利用データを取り込めるようにしておけば、手入力する取引を減らせる可能性があります。
4.私用では使わないルールを決める
事業用カードを作った意味を活かすためにも、プライベートな買い物には使用しないというルールを決めましょう。
事業と私用の支払いが混ざらなければ、カード明細の確認もシンプルになります。
5.毎月カード明細を確認する
カードを作った後は、定期的に明細を確認しましょう。
不明な支払いがないか、会計ソフトへ正しく反映されているか、翌月の引き落としに必要な資金があるかなどを確認します。
事業用カードを「作る」だけではなく、事業用口座や会計ソフトと組み合わせて管理することが、経理を効率化するポイントです。
個人事業主のクレジットカードに関するよくある質問
個人事業主が事業用クレジットカードを検討するときによくある疑問をまとめました。
個人事業主にクレジットカードは必要?
必須ではありません。
現金や銀行振込などでも事業はできます。
ただし、経費管理や支払い履歴の確認、会計ソフトとの連携などを考えると、事業専用カードを用意するメリットがあります。
個人用クレジットカードを事業で使ってもいい?
個人用カードで事業に必要な支払いを行うことはできます。
ただし、事業経費とプライベートの支払いが混在すると経理処理が複雑になります。
継続的に事業を行うなら、事業専用カードへ分けておくと管理しやすいでしょう。
個人事業主でもビジネスカードを作れる?
個人事業主を申込対象としているビジネスカードがあります。
ただし、対象者や申込条件はカードごとに異なるため、公式サイトで最新情報を確認してください。
年会費無料のビジネスカードはある?
あります。
今回比較している三井住友カード ビジネスオーナーズ、セゾンコバルト、FASIOビジネスカードにも年会費無料で利用できるカードがあります。
年会費だけでなく、ポイント、追加カード、付帯サービスなども含めて比較しましょう。
クレジットカードの年会費は経費になる?
事業専用として使用しているビジネスカードの年会費は、事業に必要な支出として経費にできる場合があります。
個人利用と兼用している場合などは扱いが異なる可能性があるため、具体的な経理処理については税理士などの専門家へ確認してください。
個人事業主は開業直後でもクレジットカードを作れる?
開業直後の個人事業主が申し込めるビジネスカードもあります。
ただし、カード会社ごとに申込条件や審査が異なり、発行を保証するものではありません。
開業したばかりの方は、決算書などの必要書類も含めて申込条件を確認して比較しましょう。
まとめ|個人事業主はクレジットカードを事業用に分けて経費管理を効率化しよう
個人事業主は、個人用のクレジットカードでも事業経費を支払えます。しかし、経費管理や確定申告の手間を減らしたいなら、事業用と個人用のカードを分けておくのがおすすめです。
さらに、事業用クレジットカードと事業用口座を分け、会計ソフトと連携すれば、日々のお金の流れを把握しやすくなります。
個人事業主向けのクレジットカードを選ぶ際は、年会費やポイント還元だけでなく、利用可能枠、追加カード、経費管理のしやすさ、申込条件なども比較することが大切です。
これから開業する方はもちろん、すでに個人用カードと事業経費が混在している方も、自分の事業に合ったクレジットカードを選び、経費管理を整理していきましょう。